Domain bezirkssportwart.de kaufen?
Wir ziehen mit dem Projekt
bezirkssportwart.de um.
Sind Sie am Kauf der Domain
bezirkssportwart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bezirkssportwart.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Grundwissen Sportmanagement, Fachbücher von Norbert SchütteDer Sportsektor boomt und die Bedeutung des Sportmanagements für grosse und kleine Vereine, Verbände und Sportunternehmen wächst. Das notwendige sportökonomische Grundwissen für zukünftige Sportmanager vermittelt Norbert Schütte in diesem Buch. Er geht auf die Besonderheiten des Sportmanagements ein, erklärt allgemeine Managementprinzipien und deren Bedeutung für den Sport. Neu in der 2., überarbeiteten und erweiterten Auflage sind ein Kapitel zum Krisenmanagement und zum agilen Management. Daneben hat der Autor die Abschnitte zur Kontingenztheorie und zum strategischen Management vertieft. Der perfekte Einstieg für alle, die sich der wirtschaftlichen Seite des Sports widmen wollen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SportmanagementSportmanagement , Ein anwendungsorientiertes Lehrbuch mit Praxisbeispielen und Fallstudien , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20170821, Produktform: Kartoniert, Redaktion: Quirling, Christian~Kainz, Florian~Haupt, Tobias, Seitenzahl/Blattzahl: 354, Abbildungen: mit zahlreichen Abbildungen, Keyword: Vereinsmanagement; Personalmanagement; Kommunikation; Sportrecht; Finanzierung; Sportverein, Fachschema: Management / Sport~Sportmanagement~Sportverein - Sportverband~Verein / Sportverein, Fachkategorie: Sportmanagement und Sporteinrichtungen~Sportmannschaften und Vereine, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 342, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 240, Breite: 161, Höhe: 25, Gewicht: 633, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170340929,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CSR und Sportmanagement, Ratgeber von Alexandra HildebrandtDas Buch "CSR und Sportmanagement" von Alexandra Hildebrandt bietet eine umfassende Analyse der Verbindung zwischen Corporate Social Responsibility (CSR) und Sportmanagement. In einer Zeit, in der Sport nicht nur als Freizeitbeschäftigung, sondern auch als bedeutender Wirtschaftszweig betrachtet wird, ist es entscheidend, Verantwortung zu übernehmen. Hildebrandt präsentiert verschiedene Modelle und Konzepte, die auf Nachhaltigkeit, Transparenz und Praxisbeispiele fokussieren. Die zweite Auflage des Buches beleuchtet, wie Sportarten wie Fussball mit nachhaltigen Praktiken in Einklang gebracht werden können. Zudem werden Grundlagen der Betriebswirtschaft und des Controllings behandelt, die für das Sportmanagement von zentraler Bedeutung sind. Die Herausgeberin vereint unterschiedliche Perspektiven und fördert den Austausch über innovative Ansätze, um neue Standards in der unternehmerischen Praxis zu setzen. Unterstützt wird das Werk durch Beiträge namhafter Persönlichkeiten, die die Relevanz des Themas unterstreichen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Management von Sportvereinen. Rechtsformen im Sport, Kunden einer Sportorganisation, Wandel von Managementherausforderungen, Taschenbuch von JulianManagement Von Sportvereinen. Rechtsformen Im Sport, Kunden Einer Sportorganisation, Wandel Von Managementherausforderungen, Taschenbuch Von Julian Kornelli, Grin, 978-3-346-33865-5, Seitenanzahl: 329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
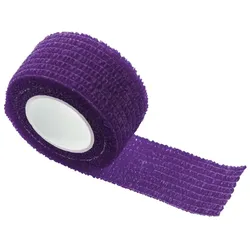
Selbsthaftende Bandage Fixierverband Sportverband Tape Wrap kohäsiv violettSelbsthaftende Bandage: Flexibler Halt in Violett Die selbsthaftende Bandage in ansprechendem Violett ist die ideale Lösung für alle, die einen zuverlässigen und flexiblen Halt benötigen. Ob im Sport, bei alltäglichen Aktivitäten oder zur Fixierung von Verbänden – diese kohäsive Bandage passt sich optimal an jede Körperform an und bietet dabei maximalen Komfort. Dank ihrer einzigartigen Beschaffenheit verklebt sie nicht mit Haut oder Haaren und lässt sich rückstandslos entfernen. Eigenschaften und Vorteile der selbsthaftenden Bandage Diese hochwertige Bandage ist konzipiert, um Ihnen den bestmöglichen Nutzen zu bieten. Ihre Elastizität sorgt für eine gleichmäßige Kompression, ohne die Blutzirkulation einzuschränken. Die atmungsaktive Materialstruktur gewährleistet eine optimale Belüftung der Haut, was besonders bei längerem Tragen wichtig ist. Mit einer Breite von 25 mm und einer Länge von 4500 mm ist die Verbandsbinde vielseitig einsetzbar und kann einfach auf die gewünschte Größe zugeschnitten oder abgerissen werden. Ihre selbsthaftende Eigenschaft macht zusätzliche Klammern oder Klebeband überflüssig, was die Anwendung erheblich vereinfacht. Die violette Farbe sorgt zudem für eine ansprechende Optik. Selbsthaftend: Kein Kleben an Haut oder Haaren. Elastisch und flexibel: Passt sich jeder Kontur an. Atmungsaktiv: Fördert den Tragekomfort. Vielseitig einsetzbar: Ideal für Sport, Haushalt und Erste Hilfe. Einfache Anwendung: Leicht abrollbar und reißbar. Maße: 25 mm breit und 4500 mm lang. Anwendungsbereiche der flexiblen Verbandsbinde Die selbsthaftende Bandage ist ein unverzichtbarer Begleiter für eine Vielzahl von Situationen. Sie ist perfekt geeignet, um leichte Verletzungen zu stabilisieren, Gelenke bei sportlichen Aktivitäten zu unterstützen oder Druck auf betroffene Bereiche auszuüben. Auch zum Fixieren von Wundauflagen oder Kühlpads ist die Fixierbinde hervorragend geeignet. Ihre einfache Handhabung macht sie zu einem praktischen Helfer in jedem Erste-Hilfe-Set, ob zu Hause, im Büro oder unterwegs. Die kohäsive Eigenschaft sorgt dafür, dass die Bandage auch bei Bewegung sicher an ihrem Platz bleibt. FAQ – Häufig gestellte Fragen Verklebt die Bandage mit der Haut? Nein, die Bandage ist selbsthaftend und verklebt ausschließlich mit sich selbst. Sie haftet nicht an Haut, Haaren oder Kleidung. Kann die Bandage wiederverwendet werden? Die Bandage ist primär für den einmaligen Gebrauch konzipiert, um maximale Hygiene und Haftkraft zu gewährleisten. Ist die Bandage wasserfest? Die Bandage ist wasserabweisend und behält ihre Haftkraft auch bei Kontakt mit Feuchtigkeit, beispielsweise beim Sport oder Händewaschen. Welche Maße hat die Bandage? Die Bandage hat eine Breite von 25 mm und eine Länge von 4500 mm. Für wen ist diese Bandage geeignet? Sie ist ideal für Sportler, Physiotherapie, Erste-Hilfe-Anwendungen und den täglichen Gebrauch zur Unterstützung und Fixierung von Verbänden.1,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sportförderung in Katar. Welche Interessen verfolgt das Emirat Katar mit der intensiven Sportförderung?, Taschenbuch von Ishak Kidane, GRIN,Sportförderung In Katar. Welche Interessen Verfolgt Das Emirat Katar Mit Der Intensiven Sportförderung?, Taschenbuch Von Ishak Kidane, Grin, 978-3-346-96237-9, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Sportmanagement, Fachbücher von Norbert SchütteDer Sportsektor boomt und die Bedeutung des Sportmanagements für grosse und kleine Vereine, Verbände und Sportunternehmen wächst. Das notwendige sportökonomische Grundwissen für zukünftige Sportmanager vermittelt Norbert Schütte in diesem Buch. Er geht auf die Besonderheiten des Sportmanagements ein, erklärt allgemeine Managementprinzipien und deren Bedeutung für den Sport. Neu in der 2., überarbeiteten und erweiterten Auflage sind ein Kapitel zum Krisenmanagement und zum agilen Management. Daneben hat der Autor die Abschnitte zur Kontingenztheorie und zum strategischen Management vertieft. Der perfekte Einstieg für alle, die sich der wirtschaftlichen Seite des Sports widmen wollen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SportmanagementSportmanagement , Ein anwendungsorientiertes Lehrbuch mit Praxisbeispielen und Fallstudien , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20170821, Produktform: Kartoniert, Redaktion: Quirling, Christian~Kainz, Florian~Haupt, Tobias, Seitenzahl/Blattzahl: 354, Abbildungen: mit zahlreichen Abbildungen, Keyword: Vereinsmanagement; Personalmanagement; Kommunikation; Sportrecht; Finanzierung; Sportverein, Fachschema: Management / Sport~Sportmanagement~Sportverein - Sportverband~Verein / Sportverein, Fachkategorie: Sportmanagement und Sporteinrichtungen~Sportmannschaften und Vereine, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 342, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 240, Breite: 161, Höhe: 25, Gewicht: 633, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170340929,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
CSR und Sportmanagement, Ratgeber von Alexandra HildebrandtDas Buch "CSR und Sportmanagement" von Alexandra Hildebrandt bietet eine umfassende Analyse der Verbindung zwischen Corporate Social Responsibility (CSR) und Sportmanagement. In einer Zeit, in der Sport nicht nur als Freizeitbeschäftigung, sondern auch als bedeutender Wirtschaftszweig betrachtet wird, ist es entscheidend, Verantwortung zu übernehmen. Hildebrandt präsentiert verschiedene Modelle und Konzepte, die auf Nachhaltigkeit, Transparenz und Praxisbeispiele fokussieren. Die zweite Auflage des Buches beleuchtet, wie Sportarten wie Fussball mit nachhaltigen Praktiken in Einklang gebracht werden können. Zudem werden Grundlagen der Betriebswirtschaft und des Controllings behandelt, die für das Sportmanagement von zentraler Bedeutung sind. Die Herausgeberin vereint unterschiedliche Perspektiven und fördert den Austausch über innovative Ansätze, um neue Standards in der unternehmerischen Praxis zu setzen. Unterstützt wird das Werk durch Beiträge namhafter Persönlichkeiten, die die Relevanz des Themas unterstreichen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Management von Sportvereinen. Rechtsformen im Sport, Kunden einer Sportorganisation, Wandel von Managementherausforderungen, Taschenbuch von JulianManagement Von Sportvereinen. Rechtsformen Im Sport, Kunden Einer Sportorganisation, Wandel Von Managementherausforderungen, Taschenbuch Von Julian Kornelli, Grin, 978-3-346-33865-5, Seitenanzahl: 329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Disruption und Sportmanagement, Fachbücher von Gabriele Wach, Ronald WadsackDer Band beschäftigt sich mit dem Trend der Digitalisierung, der auch den Sportbereich betrifft. Die Auswirkungen können disruptiv - zerstörerisch - sein. Der Sport in seiner Vielfalt wird in verschiedener Weise von den Entwicklungen berührt und muss Wege finden, damit umzugehen. Die Beiträge betrachten die mit der Digitalisierung verbundenen Führungsanforderungen in Sportvereinen und eröffnen unter Bezugnahme auf den Sport in der Gesellschaft verschiedene Perspektiven zu diesem Thema. Die Beiträge untersuchen die Situation in Sportvereinen und -verbänden, in Bereichen des Profisports sowie in einigen ausgewählten Sportarten. Sie erörtern juristische Aspekte, Beiträge zum E-Sport sowie die Einbindung von Sport in der Smart City. Der Band stellt mögliche Zukunftsvisionen dar und öffnet den Blick darüber hinaus.84,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.